Domain oesenmaschine.de kaufen?
Wir ziehen mit dem Projekt
oesenmaschine.de um.
Sind Sie am Kauf der Domain
oesenmaschine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oesenmaschine.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Halloween Dekoration - Vorhang (orange, 160x210cm)Halloween Dekoration - Vorhang (orange) Schaurig-schöne Dekoration für Halloween oder den Tag der Toten. Gibt deinem Spukhaus mit diesem leichten Vorhang das gewisse Extra! Details: Maße: ca. 160 x 210cm (BxL) Material: Polyester3,59 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Halloween Dekoration - Gardine mit Lichterkette (Gliderkette & Totenköpfe, 180x120cm)Halloween Dekoration - Gardine mit Lichterkette (Gliderkette & Totenköpfe) Schaurig-schöne Dekoration für Halloween oder den Tag der Toten. Diese gruselige Gardine lässt sich einfach an den Schlaufen aufhängen. Die per Batterie versorgten Lichter können auf Knopfdruck ein- und ausgeschaltet werd...16,99 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
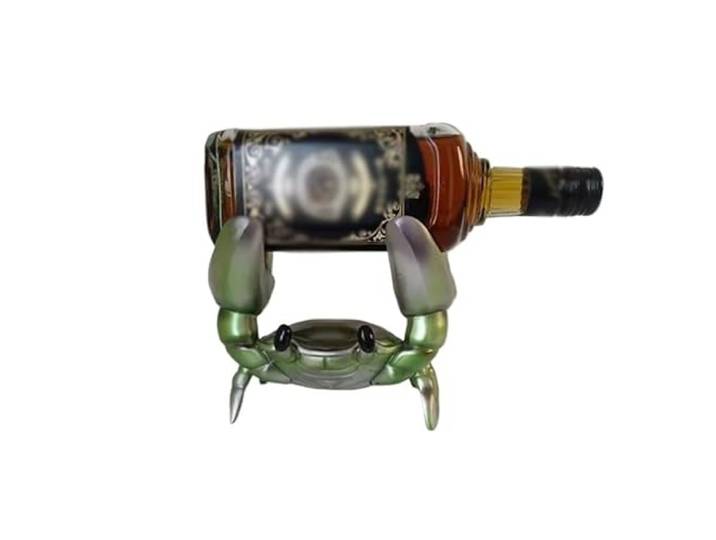
CJHFR472SG Weinhalter Weinregal, Ornament, Krabbe, kreatives Wohnzimmer Dekoration(Green)CJHFR472SG Weinhalter Weinregal, Ornament, Krabbe, kreatives Wohnzimmer Dekoration(Green). Niedliche und interessante Form, drei Farben können ausgewählt werden, um den verschiedenen Dekorationsstilen zu Hause gerecht zu werden. Lebendiges Modellbild, kleine Highlights der Heimdekoration. Die Verwendung von hochwertigem Harzmaterial, volle Farbe ohne Geruch, Hervorhebung der Textur sowie feuchtigkeitsbeständige und leicht zu reinigende Vorteile. Schaffen Sie einen einfachen und friedlichen Wohnraum for das moderne Leben, das die Bedürfnisse des körperlichen und geistigen Gleichgewichts erfüllt. Verleihen Sie Ihrem Leben etwas Farbe, verleihen Sie jeder Spur eine unverwechselbare Persönlichkeit. Im Geschäft gibt es auch heiß verkaufte Einzelprodukte, die Sie verdienen. Das klassische Design eignet sich for jedes Zuhause, jede Küche, jedes Esszimmer, jedes Café oder jeden Weinkeller. Es ist auch das perfekte Geschenk for jeden besonderen Anlass. Ganz gleich, ob Sie Ihre Lieblingsweine in der Küche, an der Bar oder im Esszimmer präsentieren oder sie im Schrank aufbewahren – dieses Weinregal sorgt dafür, dass Ihre Weinsammlung griffbereit ist, ohne viel Platz einzunehmen. Farbe:Grün98,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
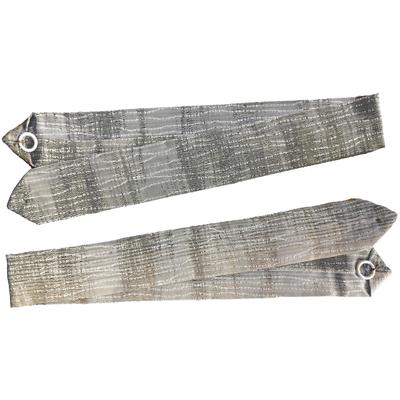
Raffhalter WECKBRODT "Kilian", grau (beige, taupe), B:70cm H:5cm, Polyester, Raffhalter, Dekoration, Vorhang, Gardine, StoreDer dekorative Raffhalter "Kilian" aus dem Hause Weckbrodt-Gardinen ist die perfekte Ergänzung zum blickdichten Dekoschal in modernen Streifendesign. Gefertigt aus dem gleichen hochwertigen Stoff, sorgt er für ein harmonisches Gesamtbild am Fenster....12,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Halloween Dekoration - Vorhang (orange, 160x210cm)Halloween Dekoration - Vorhang (orange) Schaurig-schöne Dekoration für Halloween oder den Tag der Toten. Gibt deinem Spukhaus mit diesem leichten Vorhang das gewisse Extra! Details: Maße: ca. 160 x 210cm (BxL) Material: Polyester3,59 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Halloween Dekoration - Gardine mit Lichterkette (Gliderkette & Totenköpfe, 180x120cm)Halloween Dekoration - Gardine mit Lichterkette (Gliderkette & Totenköpfe) Schaurig-schöne Dekoration für Halloween oder den Tag der Toten. Diese gruselige Gardine lässt sich einfach an den Schlaufen aufhängen. Die per Batterie versorgten Lichter können auf Knopfdruck ein- und ausgeschaltet werd...16,99 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Kreatives Gestalten mit SeniorenKreatives Gestalten mit Senioren , Über 60 Ideen zur Beschäftigung und Aktivierung , Schalter & Relais > Autoelektrik , Erscheinungsjahr: 201607, Produktform: Leinen, Redaktion: SingLiesel, Verlag, Seitenzahl/Blattzahl: 144, Keyword: Aktivierung; Alzheimer; Basteln; Beschäftigung; Bücher für Alzheimerpatienten; Bücher für Demenzpatienten; Demenz; Fühlen; Gestalten; Kreativ; Malen; Senioren; Seniorenaktivierung; Seniorenbeschäftigung; Spielen; Tasten, Fachschema: Heilen - Heiler - Heilung, Fachkategorie: Familie und Gesundheit, Thema: Orientieren, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Komplementäre Therapien, Heilverfahren und Gesundheit, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Singliesel GmbH, Verlag: Singliesel GmbH, Verlag: Singliesel GmbH, Verlag: SingLiesel, Länge: 266, Breite: 208, Höhe: 15, Gewicht: 695, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 183567929,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schillmöller, Mathias: Kreatives KlassenmusizierenKreatives Klassenmusizieren , 335 neue Musizierimpulse für das Unterrichten in der Sekundarstufe Im Gegensatz zum herkömmlichen Klassenmusizieren, bei dem es viel um das Erlernen instrumentaler Grundkenntnisse geht, wählt das Kreative Klassenmusizieren einen anderen Weg: Als Team of creators entwickeln die Schülerinnen und Schüler aus vorgegebenen oder von ihnen selbst mitgebrachten Musikstücken eine Performance mit unterschiedlichsten Elementen. Sie werden selbst kreativ und verbinden Elemente aus Tanz, Patomime, Schauspiel, Text, Mediengestaltung und Film mit Musik. Ausgangspunkt dieser Ideen ist immer ein Spielsatz mit Grundbausteinen von Originalkompositionen aus allen Musikgenres und -epochen, der nach einem bestimmten Strukturmodell geübt, erforscht und erweitert wird. Der erste Teil des Buches stellt dieses Strukturmodell vor und erklärt die Grundlagen kreativer Handlungsspielräume der Lehrpersonen. Dabei geht es um den Aufbau einer kollektiven Arbeitshaltung sowie um Organisations- und Rahmenbedingungen im Unterricht. Der zweite Teil lädt mit 335 konkreten Ideen zu fantasievollen Kreationen ein, die beispielhaft zeigen, wie Kreatives Klassenmusizieren ganz praktisch im Unterricht umgesetzt werden kann. Diese Unterrichtseinheiten sind in vielfältige Themenbereiche aus der ganzen Welt des menschlichen Seins gegliedert: Im Kapitel "Stimmige Spiele" werden Metal-Sounds mit der Stimme imitiert; "Körper in Aktion" beschäftigt sich mit der Musik von Beyoncé zu aktuellen und überkommenen Körperbildern; das Kapitel "Fire!" stellt AC/DC und Mozarts Requiem zu einer Feuerperformance zusammen; das Kapitel "Flussrituale" nimmt Billie Eilishs Song "Ocean Eyes" zur Grundlage spannender Variationen, während sich in "Arabesquen: Musikalische Gewächse" alles um sich windende, nach oben strebende Formen in Musik und Kunst dreht; um nur ein paar wenige Beispiele zu geben. Unterstützt werden diese Unterrichtseinheiten durch 62 Kopiervorlagen, darunter 29 ausgewählte Arrangements aus dem Buch, mit denen die Klassen muszieren können. Die separat erhältliche Audio-CD inkl. App-Zugang ermöglicht eine optimal auditive Gestaltung der Einheiten , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 20211111, Produktform: Kartoniert, Autoren: Schillmöller, Mathias, Seitenzahl/Blattzahl: 248, Abbildungen: Noten und farbige Abbildungen, Keyword: Musizierimpulse; Text; Tanz; Bühne; kreativ; Musik; Film; Schauspiel; Mediengestaltung; Spielsatz; Musikunterricht, Fachschema: Musikunterricht / Lehrermaterial, Themenvorschläge~Didaktik~Unterricht / Didaktik~Musikerziehung~Musikunterricht, Bildungsmedien Fächer: Musik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II~Für die Sekundarstufe, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterricht und Didaktik: Musik, Thema: Verstehen, Schulform: ABI, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Helbling Verlag GmbH, Verlag: Helbling Verlag GmbH, Verlag: Helbling Verlag, Länge: 294, Breite: 208, Höhe: 14, Gewicht: 692, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 265377439,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.